Méně starostí s penězi, více klidu doma: 6 kroků k finanční pohodě rodiny
Co je to finanční wellbeing a jak ho v rodině zlepšit? Nejde jen o výši příjmu. Základem je přehled, finanční rezerva, zdravé návyky, otevřená komunikace a schopnost používat peníze v souladu s tím, co je pro rodinu skutečně důležité.
Zdroj: ChatGPT
Rodina může mít slušný příjem, a přesto zažívat každý měsíc stres z peněz a konflikty kvůli nim. Jiná domácnost hospodaří s menší částkou, ale má jasný systém, rezervu a o financích dokáže otevřeně mluvit.
Rozdíl může být právě ve finančním wellbeingu.
Co znamená finanční wellbeing?
Finanční wellbeing můžeme jednoduše popsat jako stav, kdy máme své současné finance dostatečně pod kontrolou, dokážeme zvládnout běžné finanční komplikace a zároveň nám peníze umožňují dělat věci, které jsou pro náš život důležité.
Nejde tedy pouze o to „mít hodně peněz“.
Peníze mají v našem životě několik funkcí. Pokrývají naše základní potřeby (strava, bydlení, ošacení), ale zároveň nám mohou poskytovat bezpečí, svobodu rozhodování, možnost pečovat o sebe i druhé, vzdělávat se, věnovat se koníčkům, dopřávat si různé radosti nebo pomáhat druhým.
A právě zde se finance propojují s ostatními oblastmi wellbeingu.
Proč finanční stres zasahuje celou rodinu
Představte si rodiče, který večer leží v posteli a přemýšlí, zda vyjde do výplaty. Od rána je ve strasu, přes den má méně trpělivosti a večer vznikne konflikt kvůli nákupu, který by za jiných okolností nebyl problém.
Původně finanční problém se najednou dotýká spánku, psychické pohody i partnerského vztahu.
Proto je užitečné nevnímat zdravé finance izolovaně. Jsou jedním ze základů, na kterých stojí náš každodenní pocit bezpečí a jistoty.
1. Zjistěte, kam vaše peníze skutečně odcházejí
Prvním krokem není škrtání. Je to přehled.
Jednou za měsíc rozdělte výdaje například na bydlení, jídlo, dopravu, děti, zdraví, volný čas, splátky a ostatní.
Nehledejte viníka ani „špatné“ nákupy. Ptejte se: Odpovídá způsob, jakým utrácíme, našim prioritám?
Rodina možná zjistí, že utrácí za služby, které téměř nevyužívá, ale zároveň tvrdí, že nemá peníze na společné výlety. Finanční wellbeing není jen o utrácení méně. Je také o utrácení vědoměji.
Udělejte si jasno i ve svých smlouvách
2. Vytvořte si finanční rezervu
Rezerva má jednu mimořádně důležitou funkci: dodává vám klid, jistotu a bezpečí
Rozbitá pračka, oprava auta nebo krátkodobý výpadek příjmu pak nemusí okamžitě znamenat půjčku nebo paniku.
Obecně se uvádí, že by rezerva měla činit 3-6 měsíčních výdajů domácnosti. Měla by být likvidní, tj. uložena na běžném nebo spořícím účtu, tak abychom ji mohli kdykoliv v případě potřeby jednoduše vybrat.
3. Oddělte rezervu od peněz na vaše sny
Finanční rezerva a peníze na dovolenou či vaše sny nemají stejný účel.
Vedle bezpečnostní rezervy si proto můžete vytvářet menší fondy například na dovolenou, Vánoce, nákup nového auta nebo rekonstrukci kuchyně.
Tento jednoduchý princip pomáhá předcházet situaci, kdy předvídatelný výdaj najednou působí jako stres.
Najděte plán pro své rezervy i sny
4. Mluvte o penězích dříve, než vznikne problém
Mnoho partnerských konfliktů není pouze o částce. Za penězi se mohou skrývat rozdílné hodnoty a potřeby.
Pro jednoho znamenají peníze bezpečí, pro druhého svobodu a zážitky. Jeden chce spořit, druhý má pocit, že si rodina musí také něco užít.
Zkuste místo otázky „Proč zase tolik utrácíš?“ používat otázku: „Co chceme, aby nám naše peníze umožnily?“
Rozhovor se tím přesouvá od kontroly ke společným prioritám.
5. Učte děti finančním návykům v běžném životě
Finanční gramotnost nezačíná první výplatou. Dítě ji získává při každodenních rozhodnutích.
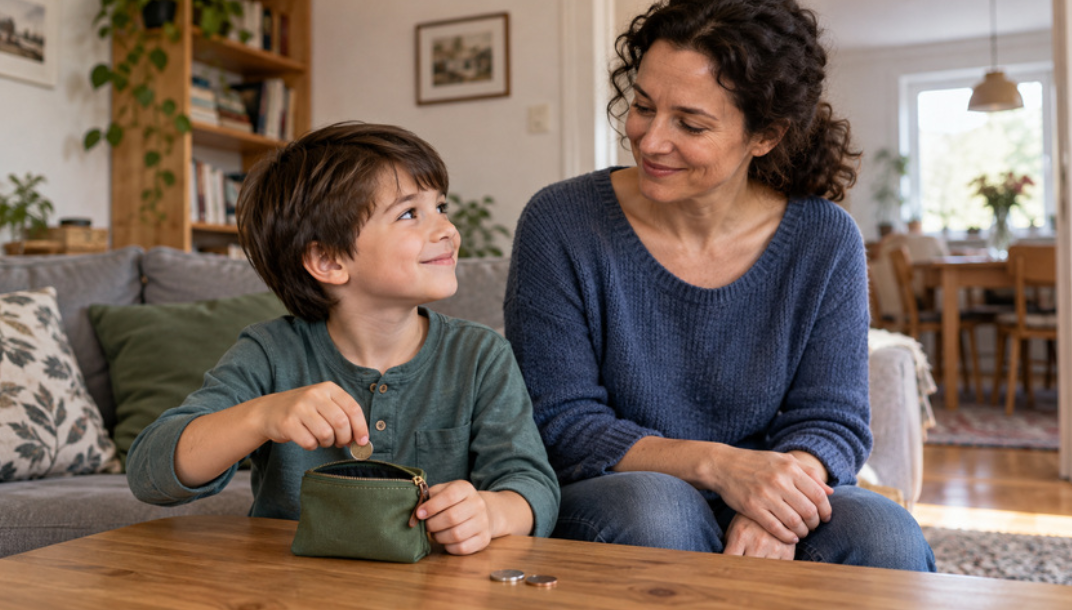
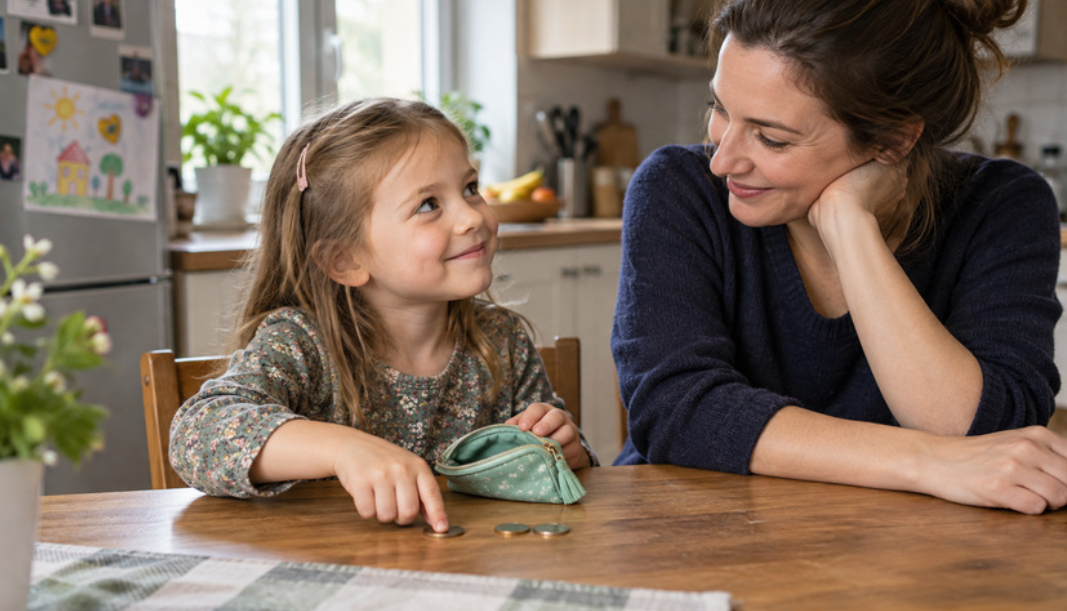
Kapesné může učit plánování. Nákup může ukázat rozdíl mezi potřebou a přáním. Spoření na vytouženou věc učí odložené spotřebě.
Dítě ale nemá nést finanční úzkost rodičů. Je rozdíl mezi větou „Na to nemáme peníze!“ a klidným vysvětlením: „Rozhodli jsme se teď peníze použít na něco, co je pro naši rodinu důležitější.“
Objevte finanční vzdělávání pro děti i rodiče
6. Investujte také do ostatních pilířů wellbeingu
Ne každý výdaj je náklad, který bychom měli minimalizovat.
Peníze za sport, kvalitní jídlo, prevenci, vzdělání nebo společný rodinný zážitek mohou podporovat fyzické zdraví, vztahy či psychickou pohodu.
Zdravý rozpočet proto není rozpočet, ze kterého jsme odstranili všechny zbytné výdaje. Je to rozpočet, který chrání základní potřeby a budoucnost, ale zároveň ponechává prostor pro dobrý život dnes.
Modelová situace
Rodina, která vydělává dost, ale stále se bojí
Rodina se dvěma dětmi má dva příjmy, přesto každý měsíc čeká, zda „to zase vyjde“. Problémem není jeden dramatický výdaj, ale absence systému.
Začne třemi změnami: krátkou týdenní kontrolou financí, automatickým převodem malé částky na zabezpečení do budoucna a třeba samostatným fondem na rodinné zážitky, Vánoce nebo další sny.
Příjem se nezměnil. Máme ale plán, přehled a kontrolu. To nám dává pocit bezpeční, jistoty a ne stresu. A právě to je podstata finančního wellbeingu.
Checklist finančního wellbeingu rodiny
Společně s partnerem si ověřte:
- Víme co a kolik nás v běžném měsíci stojí?
- Máme plán pro neočekávané výdaje?
- Odkládáme alespoň malou částku pravidelně jako zabezpečení do budoucna?
- Víme, jaké jsou naše společné finanční priority?
- Dokážeme spolu o penězích mluvit bez obviňování?
- Učíme děti zdravému vztahu k penězům?
- Zbývá v rozpočtu prostor také na společné zážitky a radosti?
Časté otázky
Je finanční wellbeing jen pro rodiny s vyšším příjmem?
Ne. Výše příjmu samozřejmě ovlivňuje možnosti domácnosti, ale finanční wellbeing zahrnuje hlavně přehled, plánování, pocit kontroly a schopnost zvládat neočekávané situace a.
Musíme sledovat každou korunu?
Nemusíte. Pro mnoho rodin je důležitější pravidelný přehled a nadhled než detailní kontrola každé kávy.
Mají děti vědět, kolik vyděláváme?
Záleží na jejich věku. Důležitější než konkrétní částky je naučit je principům rozhodování, spoření a rozdílu mezi skutečnou potřebou, krátkodobým přáním a emočním nakupováním.
Jeden krok pro dnešek
Finanční wellbeing nevzniká jedním velkým rozhodnutím. Vzniká desítkami malých návyků.
Sedněte si dnes na 15 minut a odpovězte si společně na jedinou otázku:
Co bychom mohli ve svých financích změnit, aby nám přinesly více klidu a umožnily žít život, který je pro naši rodinu důležitý?
Právě tím může začít zdravější vztah k penězům a možná i větší wellbeing celé rodiny.